Una oferta pública sin roadshow es un método para recaudar capital de inversores públicos sin las giras de marketing dirigidas por suscriptores que definen las IPO tradicionales. Los términos de la industria para este enfoque son Oferta Pública Directa (DPO) y cotización directa. Ambos caminos permiten a las empresas acceder a los mercados públicos mientras se omite el costoso proceso dirigido por bancos. Las OPV tradicionales asignan entre el 5% y el 7% de los ingresos brutos a las comisiones de suscripción únicamente. Esa cifra hace que la alternativa parezca muy atractiva para los fundadores que desean mantener más capital en la empresa. Desde diciembre de 2020, Las reglas de la SEC permiten cotizaciones directas y DPO como vías totalmente legítimas a los mercados públicos, siempre que los emisores cumplan estrictos requisitos de transparencia.
¿Qué es una oferta pública sin gira de presentación?
Una oferta pública sin roadshow es cualquier oferta de valores registrada en la que la empresa emisora no realiza una serie de presentaciones a inversores organizadas por suscriptores antes de la fijación de precios. Las dos estructuras principales son la DPO y la cotización directa. Cada una funciona de manera diferente, pero ambas eliminan al suscriptor como el guardián central.
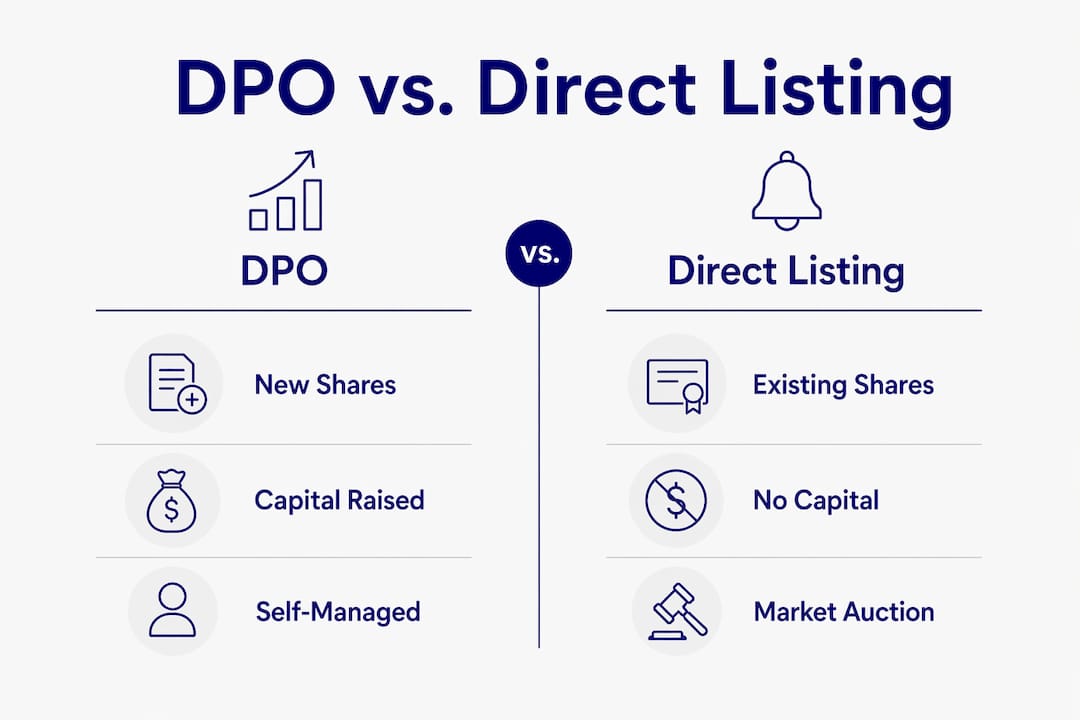
Una DPO permite a una empresa vender acciones recién emitidas directamente a los inversores, encargándose de su propio marketing y cumplimiento. Una cotización directa, por el contrario, permite a los accionistas existentes vender sus acciones en una bolsa sin que la empresa emita nuevas acciones en la mayoría de los casos. Spotify, Slack y Coinbase utilizaron cotizaciones directas para llegar a los mercados públicos. Estos ejemplos demostraron que el modelo funciona a escala y sentaron un precedente que los reguladores y las bolsas ahora reconocen.
La ventaja principal es el costo. Las empresas pueden ahorrar entre $500,000 y $3,000,000 o más en honorarios de suscripción al elegir una DPO o una cotización directa. Ese ahorro se destina directamente a las operaciones, el crecimiento o el valor para el accionista. Para una empresa en etapa de crecimiento, esa diferencia es material.
¿Su empresa califica para una oferta sin gira de presentación?
No todas las empresas están listas para salir a bolsa sin un roadshow. La ausencia de un suscriptor significa que la empresa debe soportar todo el peso de la credibilidad de los inversores por sí sola. Eso requiere que se cumplan ciertas condiciones antes de presentar la solicitud.
Los requisitos clave incluyen:
- Reconocimiento de marca o una base de inversores existente. Sin un banco que comercialice su operación, los inversores necesitan una razón para prestar atención. Las empresas con clientes leales, un producto conocido o una comunidad de seguidores establecida tienen una ventaja natural.
- Cumplimiento del registro de la SEC. Debe presentar un formulario de declaración de registro S-1 con divulgaciones financieras completas, estados financieros auditados y factores de riesgo. El proceso de registro de la SEC es riguroso incluso sin un suscriptor; la carga de cumplimiento no se reduce porque omitió al banco.
- Infraestructura de gobernanza y financiera. Las empresas públicas necesitan estructuras de junta directiva, controles internos y sistemas de informes que cumplan con los estándares de la bolsa. Estos deben estar en su lugar antes de la cotización, no después.
- Una estrategia de comunicación directa con los inversores. Las ofertas sin gira de presentación requieren que la gerencia asuma directamente la educación del inversor, utilizando días del inversor, plataformas digitales y alcance directo en lugar de depender de presentaciones organizadas por bancos.
Consejo profesional: Antes de presentar su S-1, primero cree su infraestructura de relaciones con los inversores. Una página dedicada de relaciones con inversores, una FAQ clara para inversores y un canal de contacto directo señalan credibilidad tanto a los inversores minoristas como a los institucionales.
Las empresas con una fuerte lealtad de los clientes tienen una ventaja estructural en las DPO. Convertir a los clientes existentes en accionistas crea una base de inversores incorporada que ningún banco puede replicar. Directlylisted ha construido su plataforma específicamente en torno a esta dinámica, habiendo apoyado más de 500 ofertas y ayudado a los clientes a recaudar más de $6 mil millones desde 1999.
¿Cómo funcionan realmente las DPO y las cotizaciones directas?
La mecánica de cada estructura difiere de maneras que importan para la fijación de precios, la liquidez y el control.
Listados directos
En una cotización directa, la empresa registra las acciones existentes para su cotización pública en una bolsa como NASDAQ o NYSE. No se crean nuevas acciones en la estructura estándar, por lo que la empresa no recauda capital nuevo directamente de la cotización en sí. Las IPO tradicionales imponen un período de bloqueo de 6 meses a los insiders, pero las cotizaciones directas ofrecen liquidez inmediata porque no se requiere bloqueo. Esa flexibilidad es un atractivo importante para los primeros inversores y empleados que desean obtener valor sin esperar.
El descubrimiento de precios en una cotización directa se realiza a través de una subasta de mercado el primer día de negociación. El creador de mercado designado de la bolsa establece un precio de referencia basado en transacciones del mercado privado e interés de los inversores. No hay un proceso de creación de libros ni un suscriptor que establezca o defienda un rango de precios.
Ofertas Públicas Directas
Una DPO emite nuevas acciones directamente a los inversores, lo que significa que la empresa realmente recauda capital fresco. La empresa se auto-suscribe la operación, establece el precio de oferta y comercializa directamente a su audiencia. Los costos de los asesores en una DPO suelen ser muy inferiores a la tarifa de suscripción del 5%–7% de una IPO tradicional, aunque todavía se aplican honorarios legales, contables y de plataforma.
| Característica | Cotización directa | DPO | OPI Tradicional |
|---|---|---|---|
| Nuevas acciones emitidas | Raramente | Si | Si |
| Se requiere suscriptor | No | No | Si |
| Período de bloqueo | Ninguna | Varía | Típicamente 6 meses |
| Método de descubrimiento de precios | Subasta de mercado | Establecido por el emisor o negociado | Creación de libro |
| Capital recaudado por la empresa | No (generalmente) | Si | Si |
| Estabilización del suscriptor | Ninguna | Ninguna | Sí (greenshoe) |
Consejo profesional: Si su objetivo principal es recaudar capital nuevo, una DPO es la estructura adecuada. Si su objetivo es proporcionar liquidez a los accionistas existentes y al mismo tiempo establecer un mercado público, una cotización directa se adapta mejor.
Los asesores financieros desempeñan un papel de apoyo en ambas estructuras, manejando la revisión legal, la coordinación de la presentación ante la SEC y el trabajo de enlace con la bolsa. No son suscriptores y no comprometen capital ni garantizan un precio. Esa distinción es importante porque traslada el riesgo de fijación de precios de nuevo al mercado.
Ejecución paso a paso para una oferta pública sin gira de presentación
Ejecutar una OPV sin gira de presentación requiere una secuencia disciplinada. Omitir pasos crea exposición regulatoria y confusión en el mercado.
- Prepare su declaración de registro de la SEC. Presente un Formulario S-1 con estados financieros auditados, una descripción detallada del negocio, factores de riesgo y divulgación del uso de los fondos. La debida diligencia completa y las divulgaciones precisas son obligatorias independientemente de si hay un suscriptor involucrado.
- Contrate asesores legales y financieros con anticipación. El asesor legal de valores, un auditor independiente y un asesor financiero con experiencia en ofertas directas son innegociables. Gestionan las cartas de comentarios de la SEC y las solicitudes de cotización en bolsa.
- Construya su programa de alcance a inversores. Reemplace la gira de presentación con eventos de educación para inversores, un sitio web de oferta dedicado y campañas de marketing digital. Los eventos de educación para inversores son críticos para los creadores de mercado para facilitar una negociación eficiente el primer día y prevenir sesiones de apertura con volumen cero.
- Involucre a los creadores de mercado y a la bolsa. Trabaje con el creador de mercado designado de la bolsa para establecer un precio de referencia y prepararse para el día de apertura. Para una cotización directa en NASDAQ o NYSE, esta coordinación es una parte formal del proceso de cotización.
- Ejecute su campaña de marketing. Utilice plataformas digitales, redes sociales, alcance por correo electrónico a clientes existentes y días del inversor para generar conciencia. Directlylisted ofrece herramientas de marketing de campaña diseñada específicamente para reemplazar el marketing tradicional de gira de presentación con alcance digital dirigido.
- Reciba la efectividad de la SEC y lance. Una vez que la SEC declara efectiva su registro, puede comenzar la negociación. Coordine su anuncio público, comunicado de prensa y comunicación con los inversores para la fecha de lanzamiento.
| Fase de ejecución | Acción clave | Estimación de tiempo |
|---|---|---|
| Preparación previa a la presentación | Auditorías, revisión legal, configuración de la junta directiva | 3–6 meses |
| Registro de la SEC | Presente y responda a los comentarios de la SEC | 2–4 meses |
| Contacto con inversores | Eventos, campañas digitales, sitio de relaciones con inversores | Concurrente con la revisión de la SEC |
| Coordinación de la bolsa | Compromiso de los creadores de mercado, aprobación de la cotización | 1–2 meses antes del lanzamiento |
| Lanzamiento y mercado secundario | Comienza la negociación, actividades continuas de relaciones con inversores | Continuo después de la cotización |
¿Cuáles son los mayores desafíos de cotizar en bolsa sin una gira de presentación?
Saltarse el roadshow elimina una red de seguridad que la mayoría de los fundadores no aprecian completamente hasta que desaparece. Comprender los riesgos de antemano es la única forma de gestionarlos.
- Volatilidad del precio de las acciones. Sin la estabilización del suscriptor o las opciones greenshoe, las fluctuaciones significativas de precios en las semanas posteriores a la cotización son comunes. Los insiders y la gerencia deben estar preparados para esto y comunicarse claramente con los accionistas durante los períodos volátiles.
- Riesgo de liquidez el primer día. Sin un banco que cree un libro ordenado de compradores y vendedores, la negociación del día de apertura puede ser escasa. Los eventos de educación para inversores antes del lanzamiento reducen directamente este riesgo al garantizar que los creadores de mercado comprendan la propuesta de valor de la empresa.
- Carga de educación del inversor. La gerencia asume toda la responsabilidad de comunicar la tesis de inversión. Esto consume mucho tiempo y requiere un mensaje claro y coherente en todos los canales.
- Autogestión regulatoria. Cada divulgación, presentación y paso de cumplimiento recae en la empresa y sus asesores. Los errores en las presentaciones ante la SEC crean una exposición legal que un suscriptor normalmente detectaría durante la debida diligencia.
- Compromiso de gobernanza con inversores institucionales. Involucrar a los equipos de gobernanza corporativa de grandes fondos fuera de los contextos de acuerdos genera estabilidad a largo plazo. Estos equipos votan sobre resoluciones de poder y influyen en cómo el capital institucional fluye hacia sus acciones.
La estrategia de mitigación para la mayoría de estos riesgos es la misma: invertir fuertemente en relaciones con los inversores antes y después de la cotización. Los roadshows no de negocio son valiosos para las empresas públicas incluso fuera de los eventos de recaudación de fondos porque generan confianza y mejoran la percepción del mercado con el tiempo. Las empresas que tienen éxito con las ofertas directas tratan la comunicación con los inversores como una función permanente, no como un evento único.
Conclusiones clave
Una oferta pública sin roadshow es un camino viable y rentable hacia los mercados públicos, pero exige que la gerencia reemplace el marketing dirigido por bancos con un programa disciplinado y directo de participación de los inversores.
| Punto | Detalles |
|---|---|
| Los ahorros de costos son significativos | Las DPO y las cotizaciones directas eliminan la comisión de suscripción del 5% al 7% que se cobra en las OPV tradicionales. |
| El cumplimiento de la SEC es innegociable | La presentación del Formulario S-1, los estados financieros auditados y las divulgaciones completas son requeridos independientemente de la estructura de la oferta. |
| La educación del inversor reemplaza la gira de presentación | La gerencia debe organizar eventos para inversores y campañas digitales para preparar a los creadores de mercado y a los inversores minoristas. |
| La volatilidad de los precios es un riesgo real | Sin la estabilización del suscriptor, los precios de las acciones pueden fluctuar drásticamente en las semanas posteriores a la cotización. |
| El compromiso de gobernanza genera estabilidad a largo plazo | El alcance proactivo a los equipos de gobernanza institucionales reduce el riesgo de poder de voto y apoya el precio de las acciones a lo largo del tiempo. |
Por qué creo que el modelo de gira de presentación está atrasado para la disrupción
El roadshow tradicional existe principalmente para beneficiar a los bancos que lo organizan. Dos semanas de tiempo de la gerencia, millones en honorarios y un proceso de fijación de precios que infravalora sistemáticamente las acciones para garantizar un "pop" el primer día. Ese pop recompensa a los clientes institucionales del suscriptor, no a la empresa que pasó años construyendo el negocio.
He visto a fundadores alejarse de las IPO sintiendo que dejaron dinero sobre la mesa. Lo hicieron. El proceso de creación de libros está diseñado para hacer exactamente eso. Las cotizaciones directas y las DPO devuelven el poder de fijación de precios al mercado, que es donde pertenece.
El contraargumento es real: los bancos proporcionan estabilización de precios, distribución institucional y señales de credibilidad que importan para empresas menos conocidas. Eso es cierto. Pero para las empresas con marcas fuertes, bases de clientes leales o comunidades de inversores existentes, esos servicios valen mucho menos que su costo. La pregunta que todo fundador debería hacerse no es "¿podemos permitirnos una IPO tradicional?", sino "¿qué estamos obteniendo realmente por ese 5%–7%?"
Las empresas que tendrán éxito con Listados directos de NASDAQ o las DPO en los próximos años son las que invierten ese capital ahorrado en infraestructura permanente de relaciones con los inversores. El roadshow es un evento único. Una buena comunicación con los inversores es un activo que se acumula.
— Andy
Cómo Directlylisted apoya su camino para cotizar en bolsa
Directlylisted ha ayudado a clientes a recaudar más de $6 mil millones en más de 500 ofertas desde 1999, cubriendo todo, desde rondas privadas de Reg D hasta cotizaciones completas en bolsas de NASDAQ y NYSE.
Para fundadores y ejecutivos que buscan una oferta pública sin gira de presentación, Directlylisted brinda soporte de cumplimiento, tecnología de recaudación de capital, y herramientas de marketing digital que reemplazan el proceso tradicional dirigido por bancos. La plataforma está diseñada para convertir a sus clientes y comunidad existentes en accionistas, creando una base de inversores leales desde el primer día. Si está listo para explorar cómo se ve una oferta directa para su empresa, a recaudar capital a su manera con un equipo que lo ha hecho cientos de veces.
Preguntas más frecuentes
¿Qué es una oferta pública sin gira de presentación?
Una oferta pública sin roadshow es una oferta de valores registrada en la que la empresa sale a bolsa sin realizar presentaciones de inversores organizadas por suscriptores. Las DPO y las cotizaciones directas son las dos estructuras principales utilizadas.
¿Cuánto puede ahorrar una empresa al omitir la gira de presentación?
Las empresas pueden ahorrar entre $500,000 y $3,000,000 o más en honorarios de suscripción al elegir una DPO o una cotización directa en lugar de una IPO tradicional, que normalmente cobra entre el 5% y el 7% de los ingresos brutos.
¿Se requieren registros de la SEC para las cotizaciones directas?
Sí. Las cotizaciones directas y las DPO requieren un registro completo del Formulario S-1 ante la SEC, incluidos los estados financieros auditados y las divulgaciones completas de riesgos. Omitir al suscriptor no reduce el requisito de cumplimiento.
¿Qué reemplaza la gira de presentación en una cotización directa?
Eventos de educación para inversores, campañas de marketing digital y contacto directo con inversores minoristas e institucionales reemplazan el roadshow tradicional. Estas actividades preparan a los creadores de mercado para una negociación ordenada el primer día.
¿Puede cualquier empresa realizar una cotización directa en NASDAQ o NYSE?
No. Las empresas deben cumplir con los estándares financieros y de gobierno corporativo de la bolsa, completar el registro de la SEC y demostrar un interés suficiente de los inversores para respaldar un mercado ordenado. Un fuerte reconocimiento de marca o una comunidad de inversores existente mejora significativamente las posibilidades de éxito.
Recomendado
Esta publicación se proporciona únicamente con fines informativos y no constituye asesoramiento de inversión ni una solicitud. Consulte nuestra Descargo de responsabilidad, Condiciones de uso, y Política de privacidad.